2014中国互联网金融主要模式及用户调查分析报告——个人互联网金融服务
一、引言
2014年是中国互联网金融爆发式增长的一年。以第三方支付、P2P网络借贷、互联网理财、众筹等为代表的互联网金融模式快速渗透个人用户市场,深刻改变了居民支付、借贷、理财等金融行为。本报告聚焦个人互联网金融服务领域,梳理2014年中国互联网金融的主要模式,并结合用户调查数据分析个人用户的使用特征、偏好与风险认知,为行业参与者提供参考。
二、2014年中国互联网金融主要模式概述
(一)第三方支付
第三方支付是互联网金融最早成熟、用户渗透率最高的模式。2014年,支付宝、财付通等依托电商与社交场景,向线下支付、转账、缴费等生活场景延伸,个人用户规模持续扩大。二维码支付、移动支付开始兴起,支付逐渐成为个人互联网金融服务的基础入口。
(二)P2P网络借贷
2014年P2P平台数量迅猛增长,个人投资者与借款人均快速增加。该模式以高收益吸引个人理财用户,同时为小微个人及个体经营者提供融资渠道。但由于监管缺失、平台跑路事件频发,个人用户的风险认知开始觉醒。
(三)互联网理财(宝宝类产品)
2013年余额宝上线后,2014年各类“宝宝类”货币基金产品大量涌现。互联网理财凭借低门槛、高流动性、收益高于银行存款等特点,成为个人用户最主要的互联网理财入口。
(四)众筹
2014年被称为“中国众筹元年”,奖励式众筹与股权众筹均有所发展。个人用户既有作为支持者参与产品众筹,也有作为投资者参与股权众筹,但整体用户规模相对较小,处于市场培育阶段。
(五)互联网保险与互联网消费金融(萌芽)
2014年互联网保险渠道开始兴起,个人用户通过线上购买保险产品逐步增多;互联网消费金融尚处于萌芽期,但电商系平台已开始布局个人消费信贷。
三、个人互联网金融服务用户调查分析
(一)用户基本特征
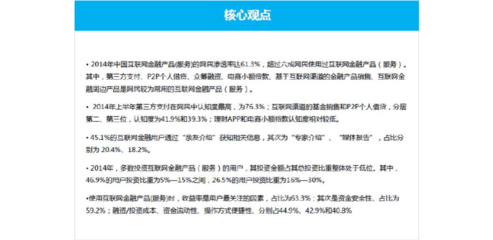
调查显示,个人互联网金融服务用户以20—40岁中青年群体为主,男性占比略高于女性;学历以大专及以上为主;收入分布覆盖中等收入群体居多;一二线城市用户渗透率明显高于三四线城市,但下沉趋势初现。
(二)使用行为与模式偏好
- 第三方支付使用率最高,接近全样本覆盖,已成为个人金融生活的基础工具。
- 互联网理财是个人用户参与度第二高的模式,宝宝类产品因门槛低、操作便捷而广受欢迎。
- P2P借贷呈现“投资参与多于借贷参与”的特征,个人投资者以追求较高收益为主要动机。
- 众筹用户规模有限,参与者多为尝鲜型用户,集中于奖励式众筹。
- 用户获取渠道以互联网社交、电商平台及亲友推荐为主,传统金融机构网点渠道影响较弱。
(三)收益与风险认知
个人用户普遍关注收益率与流动性,同时对平台安全性、资金托管、信息披露的关注度上升。调查显示,多数用户对互联网金融风险有一定认知,但风险辨别能力不足;P2P跑路事件对用户信心造成一定冲击,促使部分用户转向更稳健的互联网理财产品。
(四)用户痛点与需求
用户主要痛点包括:平台安全性与合规性存疑、产品信息不透明、收益波动、售后服务与维权渠道不足。个人用户对便捷性、安全性、收益稳定性以及信息透明度的需求最为突出。
四、趋势与建议
2014年个人互联网金融服务呈现“支付先行、理财跟进、借贷兴起、众筹萌芽”的格局。随着监管政策逐步完善、征信与风控体系健全,个人互联网金融服务将向规范化、场景化、移动化方向发展。对行业参与者而言,应强化合规与风控能力,提升信息披露透明度,优化用户体验;对个人用户而言,应增强风险意识,理性选择适合自己的互联网金融服务。
五、
2014年是中国个人互联网金融服务快速普及的关键一年。主要模式百花齐放,用户规模迅速扩大,但风险与机遇并存。本报告通过对主要模式及用户调查的分析,旨在为行业理解个人互联网金融服务的发展脉络与用户需求提供参考。
如若转载,请注明出处:http://www.bjxmyhq.com/product/7.html
更新时间:2026-11-01 20:24:35