2025年互联网金融个人网络消费信贷贷后催收风控指引与个人互联网服务
一、引言
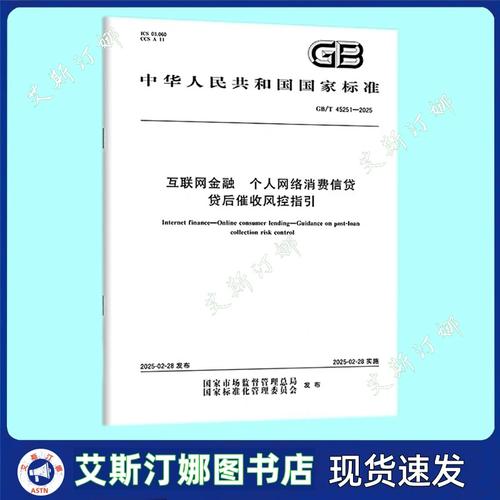
随着互联网金融的快速发展,个人网络消费信贷已成为促进消费、服务民生的重要金融工具。贷后催收环节的风险与挑战日益凸显,不当催收行为不仅损害消费者合法权益,也影响行业健康发展。2025年,在监管政策持续完善的背景下,构建科学、合规、高效的贷后催收风控体系,并与个人互联网服务深度融合,成为互联网金融平台的核心竞争力。本文旨在梳理个人网络消费信贷贷后催收的风控指引,并探讨如何通过个人互联网服务优化催收体验、提升风控效能。
二、贷后催收风控指引
2.1 合规先行:遵循监管框架
2025年,贷后催收必须严格遵守《互联网金融逾期债务催收自律公约》《个人信息保护法》以及金融监管部门发布的相关指引。催收行为应坚持合法、合理、必要原则,严禁暴力、恐吓、骚扰等不当催收方式。平台应建立催收业务合规审查机制,定期开展合规培训与审计,确保催收流程全链条合法合规。
2.2 数据驱动:精准风险评估与分层管理
利用大数据、人工智能等技术,对借款人进行全生命周期风险评估。在贷后阶段,根据借款人的还款能力、还款意愿、逾期时长、历史行为等维度构建动态风险画像,实施差异化催收策略。对于短期逾期、还款意愿较强的客户,采用柔性提醒;对于长期逾期、失联客户,依法采取更严格的催收措施。通过智能模型预测回收概率,优化催收资源分配,提升催收效率。
2.3 智能催收:科技赋能与全流程管控
构建智能催收系统,集成自动语音提醒、智能短信、AI机器人外呼等功能,实现催收过程的标准化、自动化。系统应具备实时监控与预警能力,对催收频率、话术合规性、 customer反馈进行动态监测,及时发现并纠正违规行为。利用区块链技术存证催收过程,确保催收行为可追溯、可审计,为纠纷处理提供依据。
2.4 消费者权益保护:畅通沟通与救济渠道
建立健全消费者投诉处理机制,在催收过程中明确告知借款人还款义务及合法权益,提供便捷的还款渠道和协商方案。对于因特殊困难无法按时还款的客户,提供债务重组、延期还款等纾困措施。严禁向无关第三方泄露债务人信息,催收联系应限于债务人和合法担保人。通过个人互联网服务平台(如APP、小程序)设置专门的催收沟通模块,保障消费者知情权和申诉权。
三、个人互联网服务在催收风控中的应用
3.1 自助服务与智能提醒
通过个人互联网服务界面,为借款人提供账单查询、还款计划、逾期提醒等自助服务功能。利用推送通知、站内信等渠道,在逾期前发送友好提醒,引导借款人及时还款。智能客服7×24小时在线解答还款疑问,降低催收人工成本的同时提升客户体验。
3.2 个性化还款方案与协商通道
借助互联网服务平台,为借款人提供个性化的还款方案推荐(如分期、延期),并开设线上协商通道,允许借款人提交困难证明、申请调整还款安排。系统自动审核并反馈结果,提高协商效率,减少因沟通不畅导致的逾期恶化。
3.3 信用修复与教育
在个人互联网服务中嵌入信用管理模块,向借款人展示信用评分变化、逾期影响及修复建议,帮助其树立正确的信用意识。通过内容推送、互动课程等形式开展金融知识教育,从源头降低违约风险。
3.4 数据安全与隐私保护
个人互联网服务涉及大量用户敏感信息,必须严格落实数据安全保护措施。采用加密传输、访问控制、脱敏处理等技术手段,防止数据泄露。催收过程中获取的个人信息应限于催收目的,不得超范围使用,并在债务结清后按规定删除或匿名化处理。
四、未来展望
2025年及以后,互联网金融个人网络消费信贷贷后催收将更加依赖科技与合规的双轮驱动。随着个人互联网服务的不断升级,催收将更加智能化、人性化,实现风险控制与消费者权益保护的平衡。平台应持续探索AI、大数据、隐私计算等技术的应用,构建透明、高效、合规的贷后管理生态,推动行业健康可持续发展。
五、
贷后催收是个人网络消费信贷风险管理的关键环节。在2025年的监管与市场环境下,互联网金融平台需以合规为底线,以科技为支撑,以个人互联网服务为触点,打造精细化、智能化的催收风控体系,切实保护消费者权益,提升资产质量,为普惠金融的高质量发展贡献力量。
如若转载,请注明出处:http://www.bjxmyhq.com/product/41.html
更新时间:2026-11-01 07:10:56